






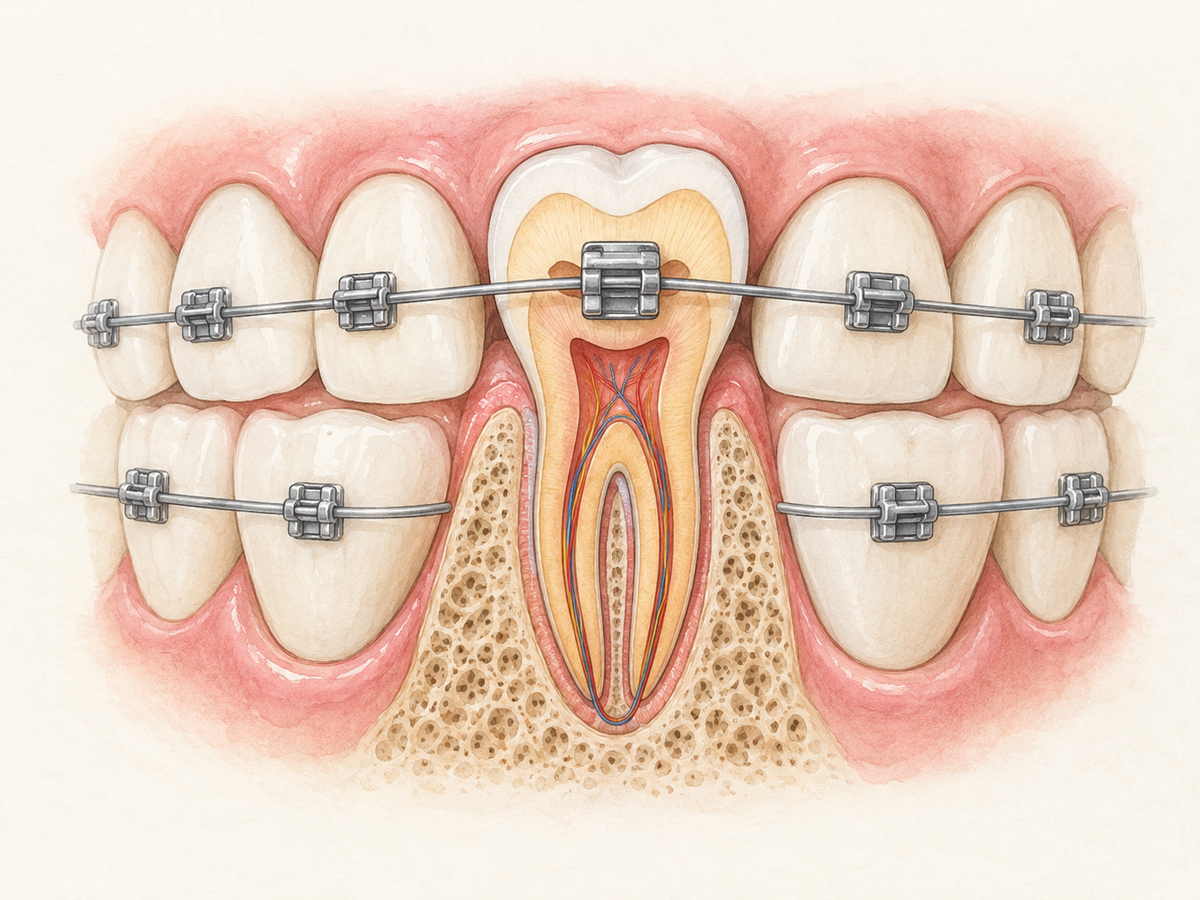
Gli apparecchi ortodontici per adulti possono diventare accessibili se confronti almeno due o tre preventivi scritti e scegli un'opzione supervisionata. Le principali strade sono le cliniche delle scuole di odontoiatria, le coperture assicurative ortodontiche, i piani di pagamento interni, il finanziamento tramite terzi, i piani di sconto dentale e i programmi di assistenza. Evita gli apparecchi ordinati per posta che saltano le radiografie e i controlli regolari di persona; l'assistenza supervisionata è il modo più sicuro per ridurre i costi.
La rata mensile più bassa non significa il costo complessivo più basso. Prima di firmare qualsiasi cosa, chiedi cosa è incluso, chi supervisiona la tua cura e cosa succede se il trattamento dura più a lungo.
Questo articolo contiene informazioni generali, non consigli per il tuo specifico caso. Il tuo dentista o ortodontista può aiutarti a scegliere ciò che è sicuro per i tuoi denti e le tue gengive.
Perché gli apparecchi ortodontici per adulti costano così tanto
Non esiste un unico prezzo nazionale per gli apparecchi ortodontici per adulti. Il tuo preventivo dipende da quattro fattori principali:
- Quanto è complesso il tuo problema di masticazione. Più movimento dentale, estrazioni, o problemi alla mandibola di solito significano più appuntamenti.
- Il tipo di apparecchio ortodontico. Gli apparecchi in metallo possono costare meno degli apparecchi in ceramica o degli allineatori trasparenti.
- Per quanto tempo porti gli apparecchi. Un trattamento più lungo spesso significa più visite e un costo totale più alto.
- Quanto fanno pagare gli ortodontisti nella tua zona. Le tariffe variano da città a studio.
Per questo motivo, un dato utile proveniente da una regione non si applica automaticamente a te. Uno studio europeo sui costi ha rilevato che il costo per unità di miglioramento variava ampiamente tra professionisti e Paesi, da 21,70 euro a 116,62 euro. Studio europeo sui costi
Chiedi a ogni studio un preventivo scritto dettagliato. Alcune voci, come le spese di laboratorio, possono essere fisse. Altre, come il piano di pagamento o uno sconto per il pagamento in un'unica soluzione, possono essere negoziabili.
Opzione 1: Ortodonzia presso una scuola di odontoiatria
Le scuole di odontoiatria universitarie con cliniche di specializzazione in ortodonzia possono offrire un trattamento a un prezzo inferiore rispetto a molti studi privati, spesso circa dal 20 al 50 percento in meno. Molto probabilmente sarai curato da un specializzando, un dentista che sta completando una formazione specialistica avanzata in ortodonzia. Un ortodontista abilitato supervisiona la cura.
La ricerca sulle cliniche ortodontiche per specializzandi ha riscontrato buoni risultati con questo modello. In un programma, i pazienti curati dagli specializzandi hanno mostrato un miglioramento medio del punteggio di masticazione di circa il 78-81 percento in due periodi di tempo. Valutazione dei risultati del trattamento di un programma ortodontico per specializzandi
Aspettati appuntamenti più lunghi e meno sedi. Cerca un programma accreditato CODA, il che significa che soddisfa gli standard ufficiali della Commission on Dental Accreditation. Quando chiami, chiedi:
- Qual è il costo totale per il mio caso?
- Quanto è lunga la lista d'attesa?
- Chi supervisiona ogni visita?
- Le visite d'urgenza sono incluse?
- Cosa succede se lo specializzando assegnato si laurea prima che io finisca?
Opzione 2: Coperture assicurative ortodontiche
Alcuni piani dentali includono la copertura ortodontica per adulti, ma non tutti. La copertura spesso funziona come una percentuale, ad esempio il 50 percento, fino a un massimale a vita. Ciò significa che il piano non pagherà più di un importo prestabilito nel corso della tua vita. Alcuni piani indicano anche un limite ortodontico a vita separato. Programma di assicurazione dentale e visiva per i dipendenti federali
Chiedi al tuo piano una predeterminazione, o una pre-autorizzazione. Questo documento indica quanto l'assicuratore pagherà prima di iniziare il trattamento. Riepilogo del programma Sandia Total Health
Verifica inoltre:
- Il piano copre gli apparecchi ortodontici, o solo gli allineatori trasparenti?
- Sei limitato agli ortodontisti in rete?
- Qual è il massimo vitalizio per l'ortodonzia?
- Ci sono periodi di attesa prima che la copertura inizi?
I periodi di attesa dentali possono essere importanti. Possono durare diversi mesi e applicarsi a servizi costosi. Cambiare piano può far ripartire il conteggio. Analisi del California Assembly Bill 1048
Opzione 3: Piani di pagamento interni
Molti ortodontisti offrono un proprio piano di pagamento mensile. Di solito paghi un acconto e distribuisci il resto su un numero definito di mesi, spesso a interesse zero. Alcuni piani non richiedono una verifica del credito, ma chiedi sempre direttamente allo studio. Piani di pagamento personalizzati per assicurarti e far crescere la tua base di pazienti
Prima di impegnarti, fatti mettere il piano per iscritto. Chiedi:
- A quanto ammonta l'acconto?
- Per quanti mesi devo pagare?
- È davvero a interesse zero, o ci sono commissioni?
- C'è uno sconto per il pagamento in un'unica soluzione?
- Quali sono le penali per ritardo e le regole sui pagamenti mancati?
- Il prezzo totale può cambiare se il mio trattamento cambia?
Un piano interno può essere comodo, ma deve comunque adattarsi al costo totale, non solo all'importo mensile.
Opzione 4: Finanziamento di terzi
Società come CareCredit possono distribuire il costo del trattamento su un periodo più lungo. Il rischio principale è l'interesse. Molte carte di credito mediche pubblicizzano un periodo promozionale da 6 a 18 mesi. Se non saldi il saldo per intero entro la scadenza, possono essere aggiunti interessi differiti, spesso a un tasso annuo effettivo elevato. Uno studio ha riportato un APR medio di circa 27 percento per le carte di credito mediche. Prevalenza delle carte di credito mediche per specialità
Prima di presentare domanda:
- Ottieni prima più preventivi di trattamento.
- Confronta APR, commissioni e il periodo promozionale.
- Non finanziare un trattamento troppo costoso solo perché la rata mensile sembra bassa.
Opzione 5: Piani di sconto odontoiatrico o di iscrizione
Un piano di sconto odontoiatrico non è un'assicurazione. Paghi una quota associativa annuale e i dentisti o ortodontisti aderenti accettano di ridurre determinate tariffe di una percentuale fissa, spesso dal 20 al 40 percento. Paghi direttamente il professionista alla tariffa scontata.
Non esiste un processo di rimborso, ma non esiste nemmeno una rete di sicurezza assicurativa. Prima di acquistare, chiedi:
- Questo piano include apparecchi per adulti o allineatori trasparenti, non solo pulizie e otturazioni?
- Quali ortodontisti locali lo accettano?
- Quanto pagherò esattamente per il mio trattamento?
- Ci sono massimali annuali o costi aggiuntivi?
Opzione 6: Programmi di assistenza e cliniche comunitarie
Se hai un reddito più basso, i programmi pubblici possono aiutarti.
- Medicaid: la copertura ortodontica per adulti varia da stato a stato. Alcuni stati coprono gli apparecchi per adulti solo in presenza di un problema invalidante o medicalmente necessario, e molti programmi si concentrano sui bambini. Chiama l'ufficio Medicaid del tuo stato e chiedi informazioni sulla copertura ortodontica per adulti. Confronto del finanziamento ortodontico Medicaid negli Stati Uniti
- Centri sanitari comunitari: molte cliniche sostenute a livello federale applicano tariffe a scala mobile basate sul reddito. Potrebbero non offrire apparecchi in loco, ma possono essere un punto di partenza. Servizi odontoiatrici: informazioni su copertura, pagamenti e variazione delle tariffe
- Sovvenzioni di organizzazioni no-profit e assistenza caritatevole: chiedi alle società odontoiatriche o alle cliniche locali informazioni su programmi di sovvenzione, assistenza caritatevole o aiuti per il pagamento. Aspettati regole di ammissibilità restrittive e lunghe liste d'attesa.
Come scegliere tra le sei opzioni
Usa questa tabella per confrontare le principali alternative.
| Opzione | Costo iniziale | Costo mensile | Ammissibilità o attesa | Supervisione |
|---|---|---|---|---|
| Scuola di odontoiatria | Basso | Basso | Lista d'attesa possibile | Ortodontista abilitato supervisiona i residenti |
| Assicurazione | Può prevedere una franchigia | Inferiore se coperto | Regole del piano e periodi di attesa | Ortodontista o dentista in rete |
| Piano interno | Acconto | Rata mensile fissa | Di solito semplice | Ortodontista |
| Finanziamento di terzi | Basso | Rata mensile più interessi | Verifica del credito | Ortodontista |
| Piano sconti | Quota annuale | Paga il saldo scontato | Rete del piano | Fornitore convenzionato |
| Programmi di assistenza | Basso o nullo | Basso o nullo | Reddito o necessità medica, lunghe attese | Variabile; verifica con il fornitore |
Abbina l'opzione alla tua situazione:
- Costo totale più basso e puoi aspettare: scuola di odontoiatria.
- Hai già una copertura: predeterminazione assicurativa.
- Preferisci uno studio privato con un budget mensile prevedibile: piano interno.
- Puoi pagare abbastanza rapidamente: finanziamento promozionale allo 0 percento se riesci a saldare il saldo.
- Reddito basso o necessità mediche: Medicaid, clinica comunitaria o programma senza scopo di lucro.
Ricorda, l'opzione iniziale più economica non è sempre la più economica nel complesso. Nelle cliniche universitarie, più appuntamenti mancati e trasferimenti di specializzandi possono allungare i tempi di trattamento. Fattori che influenzano la durata del trattamento del paziente in una clinica di formazione avanzata in ortodonzia Un trattamento lungo o un ritrattamento possono aggiungere costi reali.
Segnali d'allarme e domande da porre
Fai attenzione a questi segnali d'allarme:
- Apparecchi per corrispondenza o fai-da-te senza esame di persona, radiografie o monitoraggio regolare. Le società professionali di odontoiatria e ortodonzia hanno avvertito che un trattamento a distanza senza una diagnosi e un monitoraggio adeguati può essere pericoloso. Il BOS si unisce al consenso europeo: l'"ortodonzia fai-da-te" è pericolosa per i pazienti
- Nessun dentista o ortodontista abilitato che supervisiona il trattamento.
- Pressione per pagare un deposito elevato prima di vedere un piano scritto.
- Un preventivo molto basso perché omette radiografie, contenzioni o visite d'urgenza.
Prima di impegnarti, chiedi:
- Chi supervisiona il mio trattamento e qual è la sua licenza odontoiatrica?
- Avrò visite regolari di persona e radiografie?
- Cosa è esattamente incluso nel preventivo scritto?
- Cosa costa in più, come attacchi rotti, visite mancate o contenzioni?
- Cosa succede se il mio trattamento dura più del previsto?
- Se finanzio, qual è il TAEG e il costo totale dopo il periodo promozionale?
- Se uso un piano di sconto, quale ortodontista locale lo accetta per gli apparecchi per adulti?
Prossimi passi
Usa questa lista di controllo per passare dalla ricerca a una vera consulenza:
- Ottieni almeno due o tre preventivi scritti e dettagliati.
- Chiedi un piano di trattamento con tempi stimati e costo totale.
- Se hai un'assicurazione dentale, richiedi una preautorizzazione.
- Chiama la clinica di specializzazione in ortodonzia della scuola dentistica più vicina per chiedere informazioni su costi e lista d'attesa.
- Chiama l'ufficio Medicaid del tuo stato e cerca centri di salute comunitari vicino a te.
- Prima del finanziamento, confronta costo totale, TAEG e scadenza del saldo.
- Prenota una consulenza con un professionista supervisionato.
Inizia dal passo con meno barriere: fai una telefonata a una clinica di una scuola di odontoiatria, a un assicuratore o a una clinica comunitaria. Puoi confrontare le opzioni mantenendo al sicuro denti e gengive.
Questo articolo è stato revisionato da un professionista del settore per garantirne l'accuratezza. Ha scopo puramente informativo ed educativo e non deve sostituire il parere medico, la diagnosi o il trattamento personalizzati. In caso di domande o dubbi sulla propria salute orale, si prega di consultare un dentista, un medico o un altro professionista sanitario qualificato.